当前位置:美容研究中心 >
械字号时代:美容仪行业在合规与创新中的破局之路
发布日期:2026-11-03 浏览次数: views
【导语】2026年4月1日,射频类美容仪正式纳入第三类医疗器械监管的新规全面实施,标志着中国家用美容仪行业从野蛮生长迈入 “持证上岗” 的合规时代。这场深刻的行业变革,不仅重塑了产品准入门槛,也重新划定了竞争格局。本文以美容仪代工重地—— 深圳的产业实践为样本,观察代工企业如何应对国际认证门槛提升与监管政策收紧的双重挑战。
一、市场规模:从高速增长到合规调整
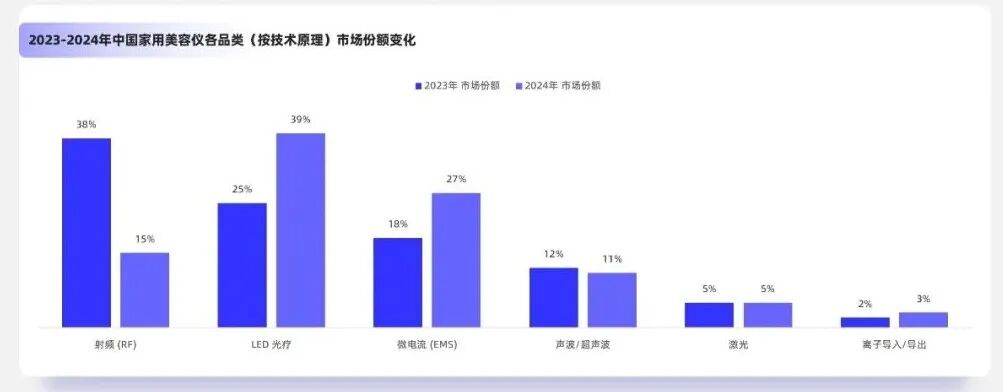
中国家用美容仪市场经历了从百亿狂飙到监管阵痛的过程。2015 至 2021 年期间,市场规模从不到 30 亿元迅速膨胀至超 100 亿元,年复合增长率超过 25%。然而,2024 年成为行业的分水岭 —— 受射频新规预期影响,原占近 40% 市场份额的射频类产品逐步进入下架、大降价、清库存阶段,产品需要完成三类医疗器械注册才能在 2026 年 4 月后继续销售,导致市场增长急剧减速。
数据显示,2023 年中国家用美容仪行业市场规模为 127.86 亿元。值得注意的是,此前市场曾普遍预期 2025 年市场规模将达到 250 亿元以上,但监管政策带来的结构性调整使这一预期未能兑现。据华经产业研究院数据,2025 年中国美容仪市场规模约为 148.72 亿元,行业进入低速增长的合规调整期。射频类产品的退出使得抗衰需求迅速转移至 LED 光疗、EMS 微电流等非监管品类,后者成为新的市场主力。
与此同时,国产替代的进程在加速。据华经产业研究院统计,国产品牌在行业总销量中的占比已从 2017 年的 26.6% 提升至 2025 年的 44.8%。(注:为销量口径,不等同于销售额占比)
消费者需求的变化同样显著。艾媒咨询《2024 家用美容仪白皮书》显示,76.3% 的消费者对现有产品效果存疑,83.5% 期待兼具医美级效果与家用便捷性的产品。功能多样性(47.5%)和技术先进性(42.9%)成为消费者决策的主要因素。这意味着单纯依靠营销驱动的模式难以为继,技术研发与合规认证成为新的竞争门槛。
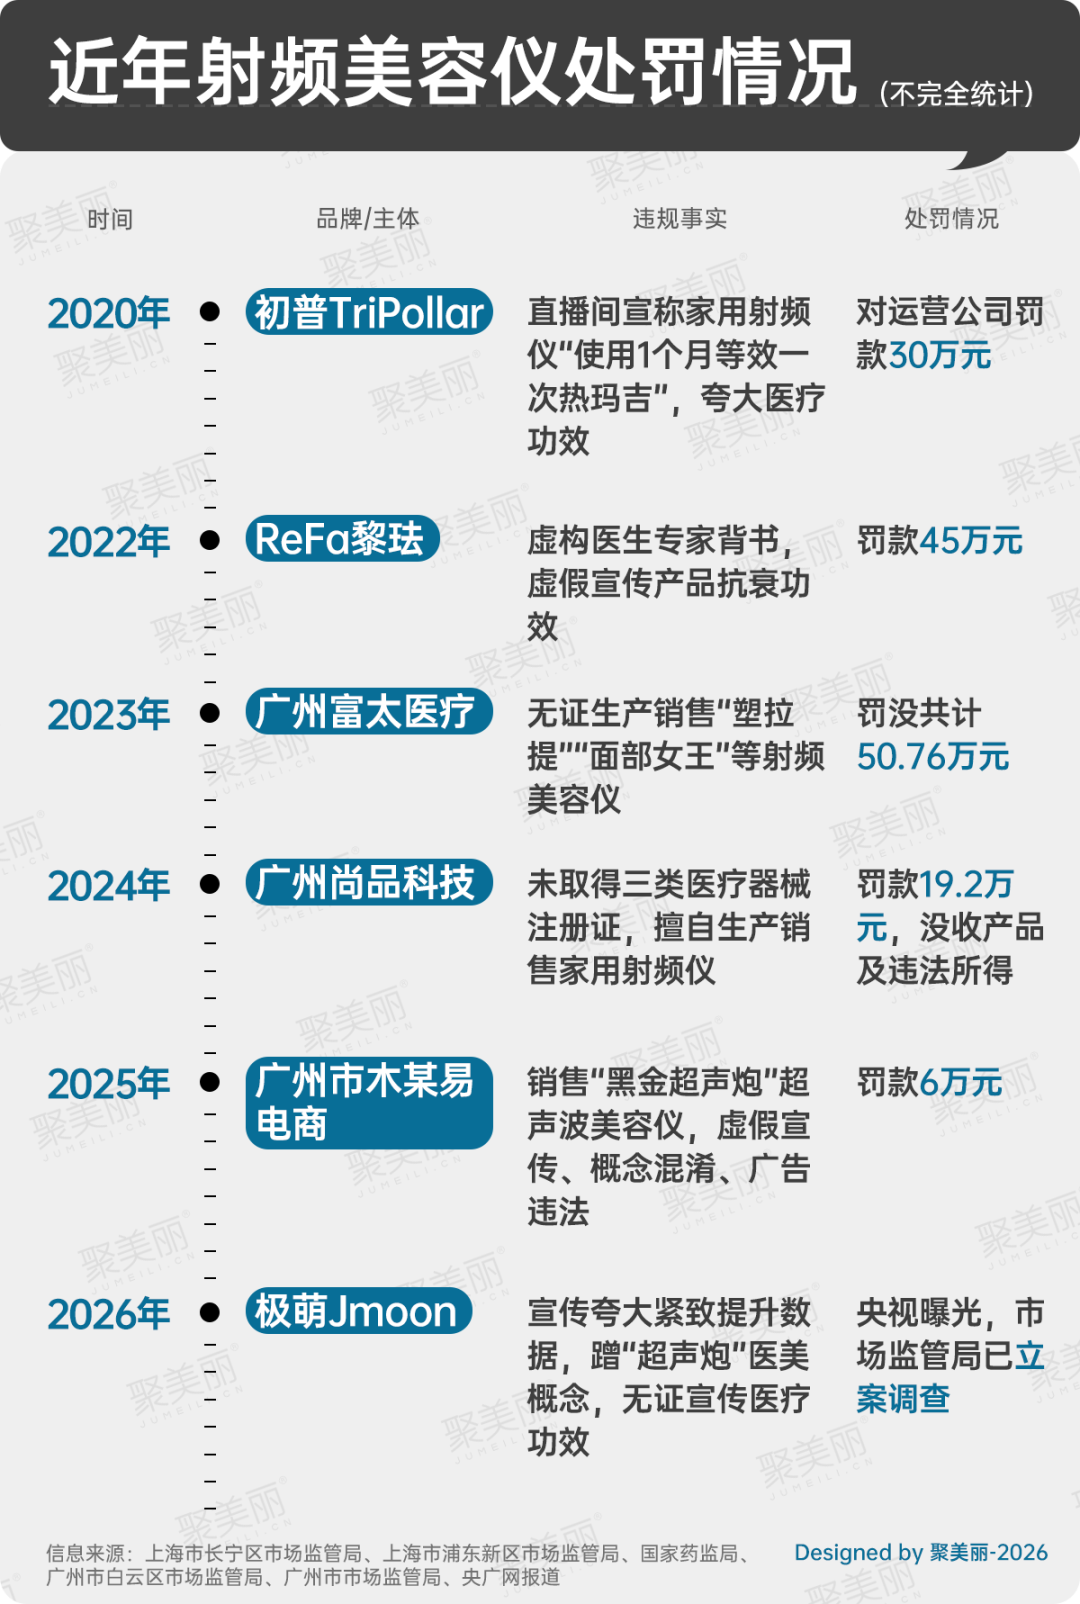
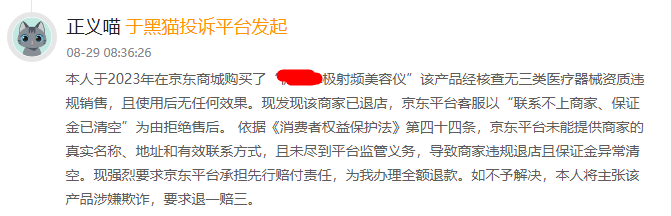
家用射频美容仪长期处于监管灰色地带,行业乱象丛生,成为消费者投诉的重灾区
二、监管升级:2026 年 “械字号” 时代正式开启
2026年4月1日,国家药监局关于射频美容仪的监管新规正式落地实施。根据规定,射频治疗仪、射频皮肤治疗仪类产品未依法取得医疗器械注册证不得生产、进口和销售。这意味着,这一曾经按普通个人护理小家电管理、不属于医疗器械类别的产品,如今需要接受最严格的医疗器械监管。
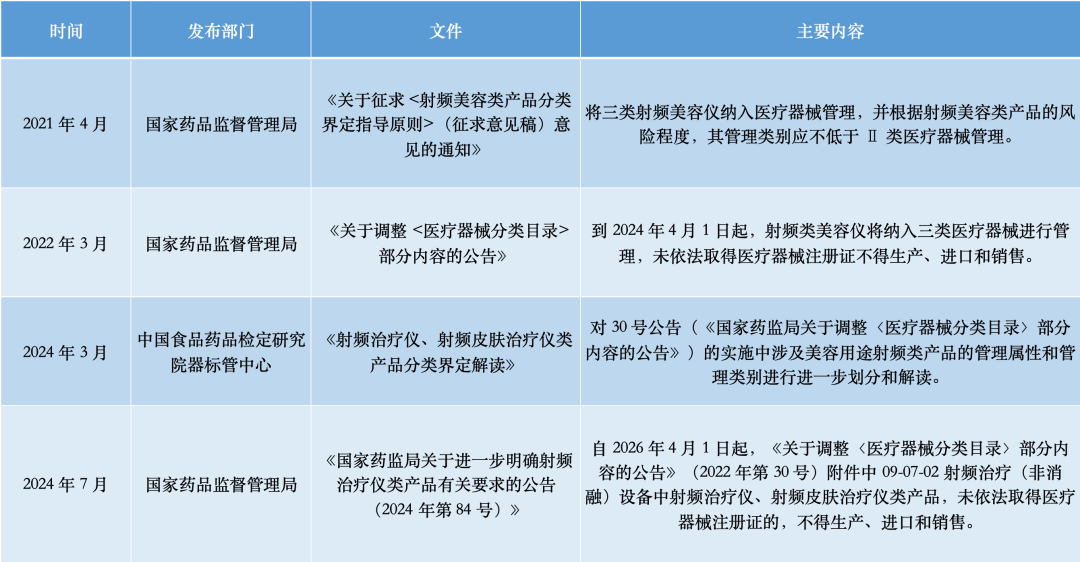
2021年起,国家药监局针对射频类美容仪陆续出台多项政策,推动行业从“小家电”属性向“医疗器械”属性切换。
这一政策经历了多次调整:2022年3月首次公告,原定2024年4月1日实施,后因企业注册难度和产业有序发展问题,延期至2026年4月1日。监管收紧的背后是行业乱象的积累。此前,部分产品存在能量上限过高导致消费者烫伤、面部水泡、色沉等严重并发症的问题。
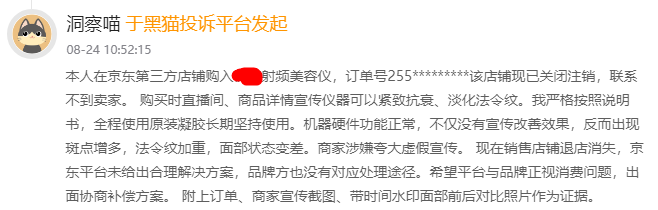
在黑猫投诉平台搜索“射频美容仪”,相关投诉280多条
三类注册证的门槛有多高?据嘉世咨询相关报告,单款产品完成注册所需的资金成本约在 2000 万元至 5000 万元之间,从启动临床到最终获批通常需要 2 至 4 年;该数值为行业估算值,视产品临床方案、资料补正情况浮动。 更关键的是,“三类证” 实行 “一品一证”,一个注册证仅对应单一型号,多型号需逐个申报。这种极高的准入门槛,直接筛选掉了大量中小参与者 —— 截至2026年10月,完成射频皮肤治疗仪注册的国内外品牌仅十余家。
三、深圳产业带:从规模优势到质量竞争力
深圳,特别是宝安区,已成为全球家用美容仪代工的重要聚集区。这一地位的形成并非偶然:宝安区拥有超过 200 家医美及美容仪上下游企业,形成了从材料研发、设备制造到精密模具加工的完整产业链生态。
多位当地从业者在接受媒体采访时都提到同一个现象:在深圳宝安,从提出设备构想到供应链快速响应,周期远短于其他地区。这种集群效应使得代工企业能够迅速进行产品迭代 ——简单外观结构原型从概念设计到 3D 打印原型,周期可缩短至一周以内;带电路、光学验证的复杂原型开发周期更长。
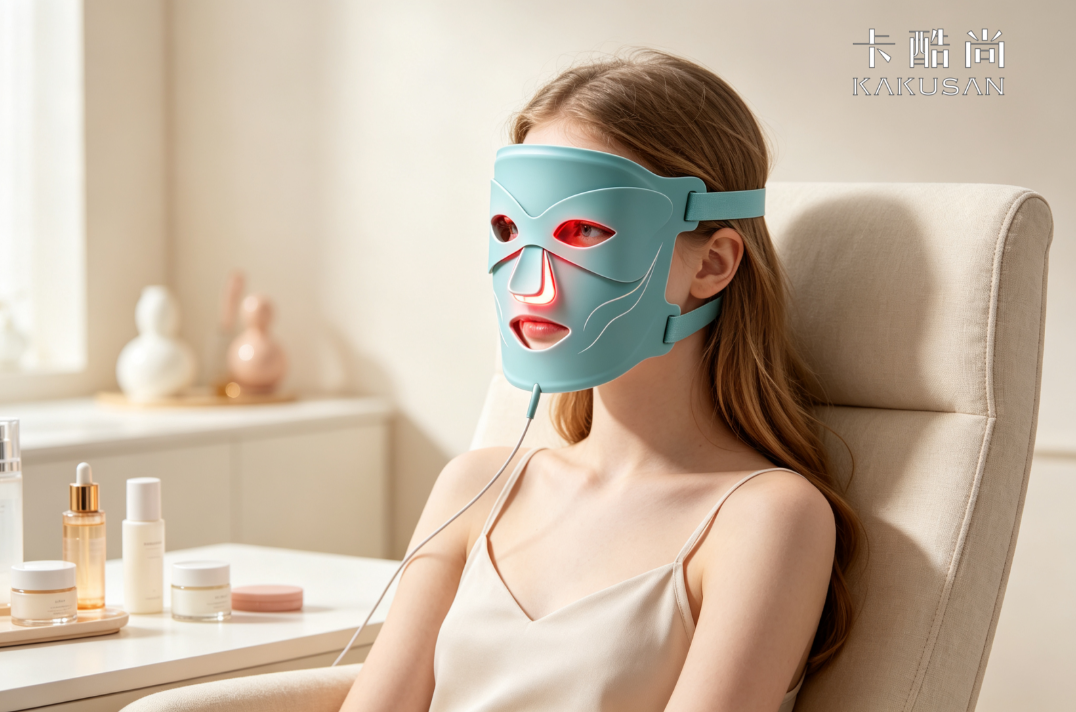
以公开工商信息可查的深圳市卡酷尚科技有限公司为例,可以看到这一产业带中企业的成长轨迹。该公司成立于 2009 年,早期以硅胶洁面仪、Y 型滚轮等基础产品为主,在国产美颜器具品牌仍属空白期的 2010 年,其单款美颜棒产品在日本市场创下了半年销售 260 万件的记录。
经过近二十年发展,该公司业务已从单一品类扩展至美容面罩、美颈仪、超声类美容仪、锗粒按摩仪等多个品类,拥有 200 多项专利产品和 140 多个注册商标。其运营基地分布于深圳、东莞、惠州等地,既拥有自主品牌,也提供 OEM/ODM 代工服务,合作客户涵盖日韩、欧美及东南亚市场。这一从低端代工起步、逐步向自主技术和多品类布局演进的路径,在当地具有一定的代表性。
四、国际合规:从 “出口门槛” 到 “竞争壁垒”
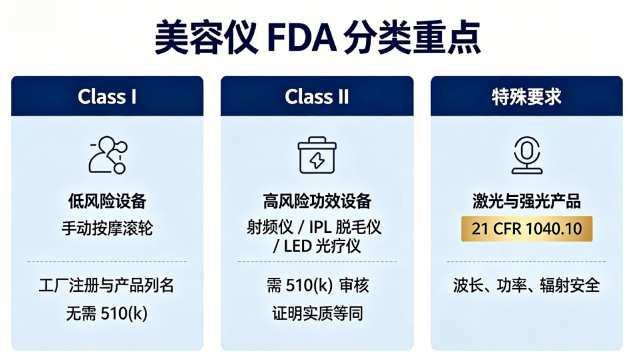
对于瞄准海外市场的代工企业而言,FDA、CE 等国际认证已从可选项变为必选项。以美国市场为例,多数家用强脉冲光(IPL)脱毛仪、激光生发设备、射频美容仪等均被 FDA 列为 II 类医疗器械,需通过 510 (k) 上市前通知程序方可合法销售。
FDA 510 (k) 认证的核心要求是证明新产品与已合法上市的 “谓词设备” 在安全性和有效性方面实质等同。这一过程涉及生物相容性测试、电气安全验证、软件文档审查等多个环节。据行业服务商案例显示,部分 IPL 脱毛仪和激光生发帽产品从提交到获批耗时 85-98 天,且需确保 “零缺陷” 通过审核。
欧睿国际《塑造 2025 年美容及个人护理行业的五大趋势》指出,家用美容仪器市场正朝着 “专业化”“数字化”“证据化” 方向加速演进;该总结为国内行业解读提炼,报告原文重点强调 “Clinical Confidence(临床可信度)” 趋势。说明消费者不再满足于基础护理,转而追求具有临床或实验室数据支撑的、能解决特定皮肤问题的高效设备。
有企业负责人在接受采访时表示,“认证不是一次性成本,而是持续的质量管理体系建设。” 这意味着代工企业需要在原材料采购、生产流程控制、质量检测等环节建立可追溯的标准化体系,这与早期 “来样加工” 的粗放模式有本质区别。
五、转型路径:技术储备与柔性生产
面对合规化趋势,深圳本土美容仪企业的应对策略呈现出一些共性特征:
第一,研发前置化。头部代工企业开始与品牌客户共同进行早期产品定义,而非被动执行设计方案。这种模式要求代工厂具备光学、电子、材料等多学科研发能力,能够理解不同市场的监管要求和技术标准。
第二,产线柔性化。美容仪品类迭代速度快,单品生命周期短,生产企业需具备小批量、多批次的快速切换能力。从精密模具加工到成品组装的全流程自主可控,成为缩短交付周期的关键。
第三,认证资产化。部分企业开始主动投入 FDA 510 (k)、ISO 13485 医疗器械质量管理体系等认证,将这些资质转化为可复用的竞争资产,吸引对合规要求较高的品牌客户。
以卡酷尚为例,其公开信息显示旗下美容面罩产品完成 FDA 510 (k) 上市前通知,满足美国市场准入要求。这种从消费电子向医疗器械标准靠拢的尝试,正是深圳美容仪企业应对 2026 年射频新规的缩影 —— 即便不直接生产射频类产品,也在产线标准、质量管理体系上提前适配更严格的监管环境。
六、行业展望:合规修复期与集中度提升
从 2026 年下半年的行业图景看,嘉世咨询此前 “合规化低速增长期” 的判断正在得到验证。首批持证产品的上市并未立刻引爆市场 —— 新规落地后,电商平台上的合规射频产品销量普遍平淡,市场信心的修复仍需时间。但随着获批产品陆续增加、消费认知逐步建立,市场有望在中期迎来一轮以 “合规产品” 为核心驱动的增长,而届时行业的集中度将远高于现在。
这一判断与跨境电商的整体趋势相吻合。2025 年,中国跨境电商出口规模持续增长,家用美容仪作为美妆个护品类的重要组成部分,其出口增长与平台合规要求同步提升 —— 主要跨境电商平台已开始要求医疗器械类美容仪提供 510 (k) 或 CE 认证文件。
深圳市政府已将产业出海作为升级突破口。2025 年 4 月,深圳发布《全链条支持医药和医疗器械发展若干措施》,明确提到要大力推动本土器械出海。对于代工企业而言,未来的核心竞争力将体现在三个维度:一是技术研发与合规认证的双重能力;二是支持小批量定制与规模化生产的柔性制造体系;三是对不同市场监管要求的理解与响应速度。
结语
从单一美容仪到多功能产品,从国内市场到全球合规出口,深圳美容仪代工产业的将近二十年历程,是中国制造业转型升级的微观缩影。2026 年射频美容仪 “持证上岗” 新规的全面实施,标志着行业从 “无标准” 到 “守标准” 的关键跨越。
在监管趋严与需求升级的双重压力下,代工企业正从 “成本竞争” 转向 “能力竞争”。这一转型过程或许伴随着阵痛,但也是产业从 “制造” 向 “智造” 跃迁的必经之路。对从业者而言,合规时代的真正受益者,终将是那些对产品安全和功效抱有诚意的人。
【附:信息核实说明】 本文引用的市场数据来自嘉世咨询、中金公司、华经产业研究院、欧睿国际、艾媒咨询等公开渠道;企业信息来自国家企业信用信息公示系统、企业官网等公开平台;监管政策依据国家药监局官方文件;涉及具体企业的产品认证情况,建议通过官方数据库或企业官网渠道进一步核实。
上一篇:最后一页